Cómo conseguir capital inicial para tu proyecto en México: De las 3Fs al Venture Capital.
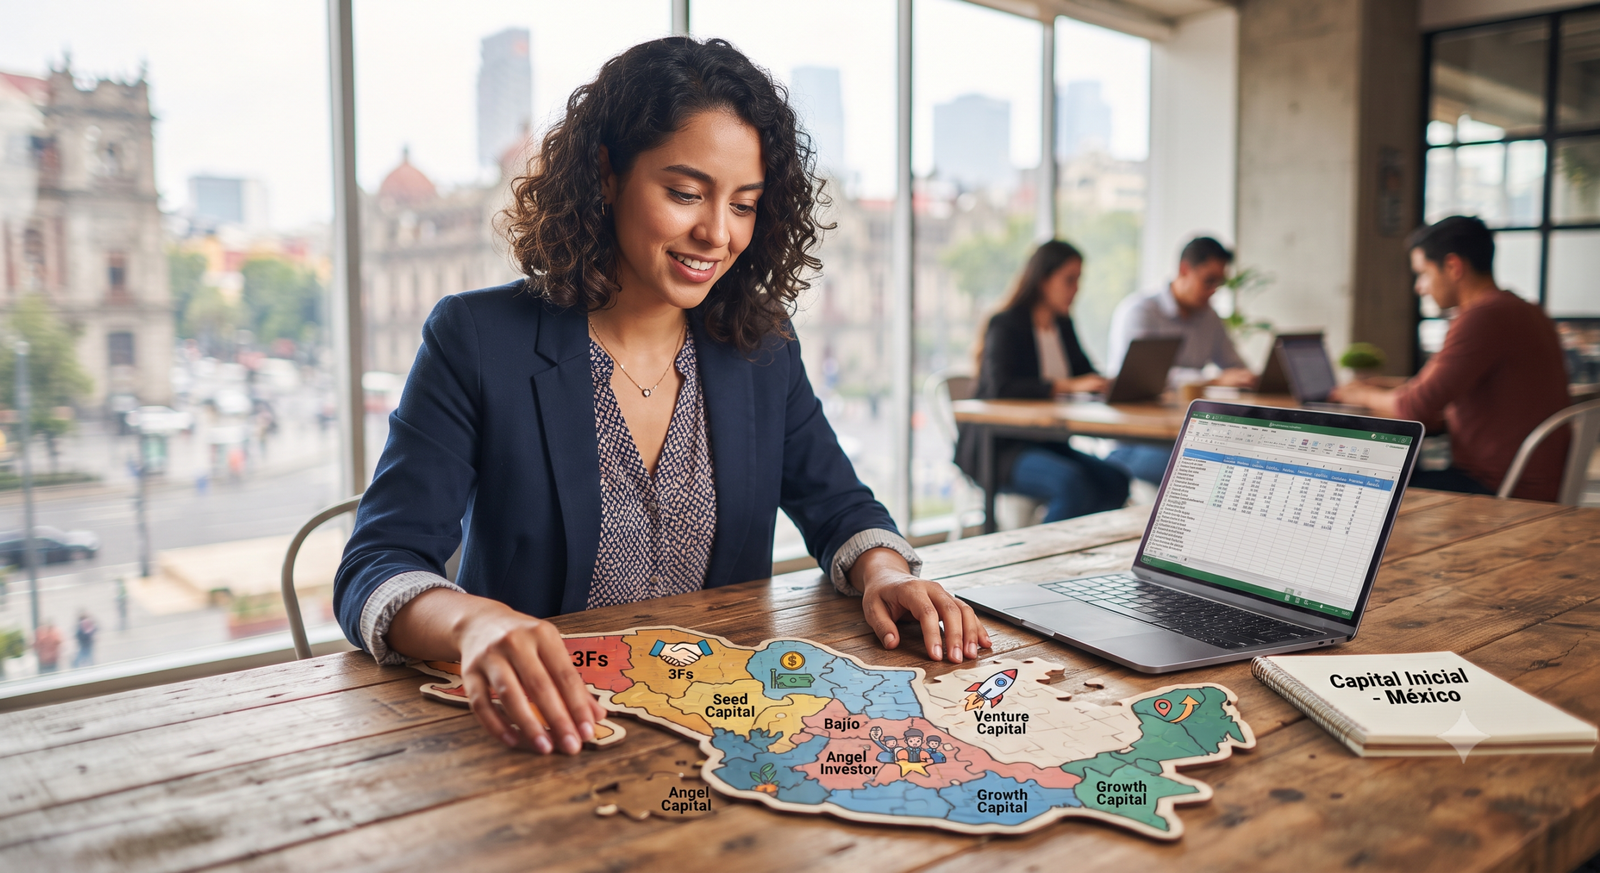
Es la excusa más antigua y repetida en el mundo del emprendimiento: «Tengo una idea millonaria, pero no la puedo arrancar porque no tengo dinero».
Esta frase paraliza a miles de personas brillantes cada año. Nos han hecho creer que para empezar un negocio necesitamos un maletín lleno de billetes, oficinas de cristal y una línea de crédito infinita. Pero la realidad es que el dinero es el último eslabón de la cadena.
Si tienes un proyecto sólido y sabes ejecutarlo, el capital siempre aparece. Si crees que te falta dinero para emprender, en este artículo descubrirás cómo funciona el ecosistema de financiamiento en México y cómo pasar de financiarte con tus propios clientes a captar la atención de grandes inversionistas.
1. Bootstrapping: Tu mejor inversionista es tu cliente.
La palabra Bootstrapping no tiene una traducción exacta al español, pero en el argot emprendedor significa arrancar y crecer usando únicamente los recursos que generas. Significa iniciar y hacer crecer una empresa utilizando únicamente ahorros personales e ingresos generados por el negocio, en lugar de buscar inversión externa. Es el arte de financiar tu empresa con las ventas a tus propios clientes, sin pedir dinero prestado ni ceder porcentaje de tu negocio a terceros.
¿Por qué es la mejor opción inicial?
- Evitas el «dinero tonto»: Cuando tienes exceso de fondos antes de saber vender, te vuelves complaciente. Gastas en cosas innecesarias (logos caros, oficinas, tecnología innecesaria) en lugar de enfocarte en lo que importa: validar si la gente quiere tu producto.
- Control total: Al no tener inversionistas, tú tomas el 100% de las decisiones y retienes el 100% de tu empresa.
- Obliga a la creatividad: La falta de capital te fuerza a vender rápido. Tienes que convencer al cliente de que te pague por anticipado (preventa) para con ese mismo dinero fabricar el producto.
El Bootstrapping te enseña la lección más dura y real de los negocios: la única validación que importa es cuando un extraño abre su cartera y te paga.
2. Financiamiento Colectivo (Crowdfunding)
Si ya validaste tu idea pero necesitas un impulso económico para la primera producción, el Crowdfunding es una herramienta espectacular. En lugar de pedirle un millón de pesos a un banco, le pides 1,000 pesos a 1,000 personas a través de internet.
Existen diferentes tipos de plataformas:
- Plataformas de recompensa (ej. Kickstarter): Subes un video explicando tu proyecto y pides aportaciones. A cambio, los «fondeadores» reciben el producto terminado a un precio especial antes de que salga al mercado. Es dinero que no tienes que devolver con intereses, solo cumples entregando el producto.
- Plataformas de inversión de capital (ej. Play Business): Aquí la gente sí se convierte en pequeña socia de tu empresa. Cientos de personas compran «acciones» o participaciones de tu negocio esperando rentabilidad futura.
- Plataformas Inmobiliarias (ej. 100 Ladrillos, Briq): Permiten a cualquier persona invertir en bienes raíces con poco dinero, democratizando un mercado antes reservado solo para millonarios.
3. Las «3F»: Friends, Family and Fools.
Si vas a pedir dinero prestado al inicio de tu proyecto, tu círculo cercano es el primer escalón. Las famosas «3F» representan a tus amigos, tu familia y los «ingenuos» que creen en tu talento antes de que el negocio sea rentable.
- La regla de oro: Nunca pidas dinero que tus seres queridos necesiten para vivir. Sé sumamente claro con los riesgos (el dinero se puede perder) y firma un contrato, aunque sea tu propio hermano. Un buen negocio no vale una guerra familiar.
4. Opciones Institucionales y Crédito (La deuda inteligente).
Cuando el negocio ya está en marcha, factura de forma recurrente y necesitas dinero para crecer rápidamente (comprar maquinaria, abrir una nueva sucursal), la deuda bancaria o gubernamental es el camino lógico. En esta etapa, ya tienes con qué comprobar que puedes pagar un crédito.
- Gobierno y Secretarías: Instituciones como Nacional Financiera (NAFIN) o la Secretaría de Economía suelen lanzar fondos de garantía o subsidios donde asumen parte del riesgo para que los bancos te presten dinero más fácilmente o a menores tasas.
- Créditos Bancarios y Fintechs: Evita usar tarjetas de crédito personales para financiar el negocio (las tasas de interés son destructivas). Busca créditos especializados para PyMES en instituciones tradicionales (como BBVA o Banorte) o a través de plataformas financieras digitales (Fintechs) como Konfío o Mercado Pago, que suelen pedir menos requisitos burocráticos y autorizan los fondos en cuestión de días.
5. Inversionistas Ángeles y Venture Capital (Capital de Riesgo).
Esta es la «liga profesional». Aquí no entras con una idea dibujada en una servilleta; entras cuando tienes una máquina que ya funciona y necesitas millones para expandirla a nivel nacional o internacional.
- Ángeles Inversionistas: Son empresarios con capital propio que invierten sumas considerables (generalmente a partir de los $500,000 MXN) en empresas jóvenes. No solo aportan dinero, sino también sus contactos y experiencia (Smart Money).
- Fondos de Venture Capital: Son firmas profesionales que administran el dinero de grandes instituciones para invertir millones de dólares en startups tecnológicas con potencial de crecimiento exponencial (ej. fondos como ALLVP, Kaszek Ventures o DILA Capital en México). A cambio, exigirán una parte de las acciones y puestos en tu junta directiva.
El capital para tu negocio sí existe; el verdadero reto es saber cuál llave abrir dependiendo de la etapa en la que te encuentres. Deja de usar la falta de dinero como excusa. Empieza pequeño, demuestra que sabes vender, domina el Bootstrapping y te aseguro que, en poco tiempo, los inversionistas serán quienes toquen a tu puerta.
No responses yet